2026年11月13日
ライフネット生命保険株式会社
2026年度(2027年3月期)第2四半期決算説明会における説明スライドおよび登壇者スクリプト(書き起こしテキスト)を掲載しています。
<決算説明会 概要>
開催日時:2026年11月12日(木曜日)
登壇者:
代表取締役社長 横澤 淳平
取締役副社長 CFO 河﨑 武士
執行役員 松原 孝太
(横澤) 皆さま、本日はお忙しい中、ライフネット生命保険株式会社 2026年度第2四半期決算説明会にご参加いただき、誠にありがとうございます。
私より、第2四半期決算説明会におけるハイライトをご説明したのち、取締役副社長 CFO の河﨑より、決算の概要を説明します。その後、再び私から 2028年度中期計画後半の成長加速に向けた取組みについてご説明いたします。
説明終了後に質疑応答の時間を設けていますので、どうぞよろしくお願いいたします。
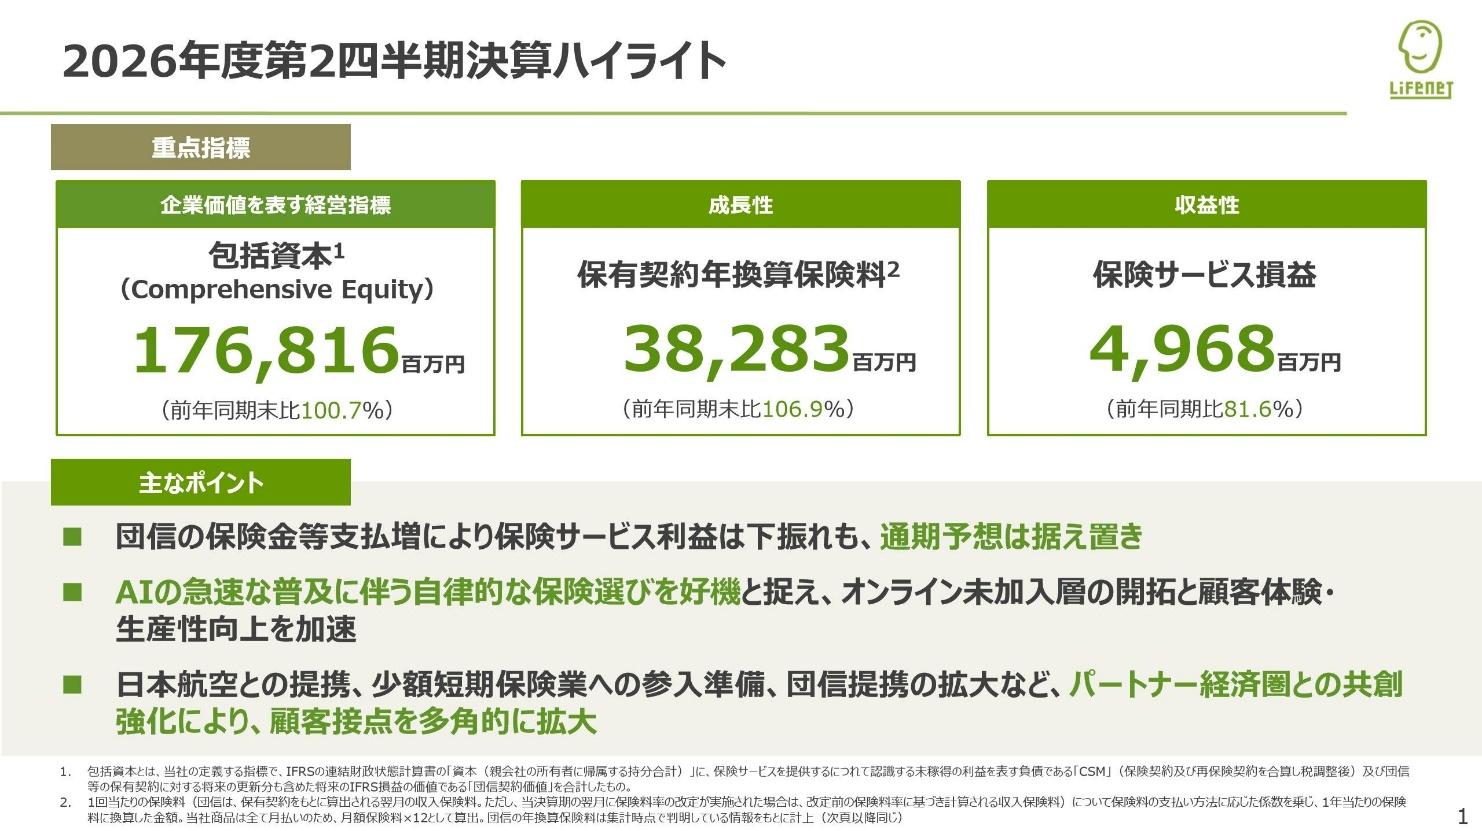
(横澤) 1ページをご覧ください。本日の2026年度第2四半期決算説明会におけるハイライトです。
まずは、第2四半期の業績です。
当社の企業価値を表す最も重要な経営指標である「包括資本(CE)」は、前年同期末比 100.7%の 1,768億1,600万円となりました。
次に、成長性を示す保有契約年換算保険料は、前年同期末比 106.9%の 382億8,300万円と着実に増加しています。
そして、保険サービス損益につきましては、後ほど河﨑よりご説明いたしますが、主に団体信用生命保険における保険金等支払いの増加により、前年同期比 81.6%の 49億6,800万円となりました。
続いて、本日の説明会の主なポイントについて3点ご紹介いたします。
1点目の業績につきましては、今ご説明した要因により保険サービス損益は業績予想対比で下振れて推移しているものの、通期の業績予想は5月の発表から据え置いています。
2点目および3点目は、中期計画後半の成長加速に向けた取組みです。
1つめは、AI戦略です。AIの爆発的な普及拡大に伴い、「自律的な保険選び」という不可逆な市場の構造変化が生じています。当社はこの変化を最大の好機と捉え、オンライン未加入層の開拓と、AIやテクノロジーを活用した「最高の保険体験」の創出、および生産性向上を加速させてまいります。
もうひとつは、箇条書きの3点目に記載しています、パートナー企業との提携強化です。日本航空(JAL)との提携施策が順調に進捗しており、現在、2026年度内の商品発売を目指して両社で取り組んでいます。
また、10月に発表しました少額短期保険業への参入、団信における提携行の拡大など、パートナー経済圏との共創を一段と深化させ、顧客接点の多角的な拡大を推進します。
これらによって、中期計画後半の成長を加速させ、企業価値の向上、中期計画目標の達成を目指してまいります。
2ページ目は本日の目次となります。ここからの第2四半期決算の概要につきましては、CFOの河﨑よりご説明いたします。
(河﨑) 副社長 CFO の河﨑でございます。私より、2026年度上半期の決算概要をご説明いたします。
3ページをご覧ください。
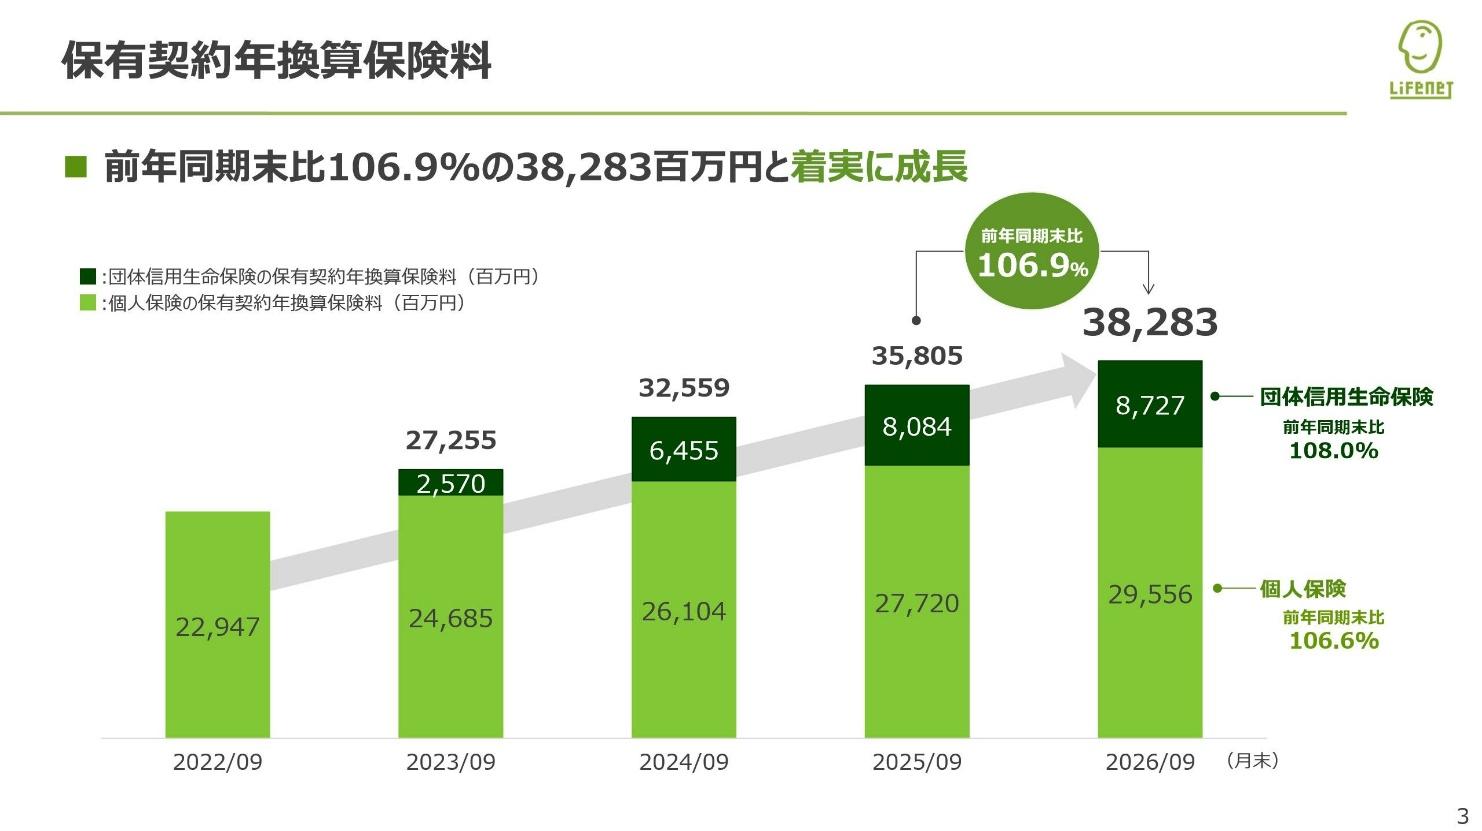
当社の成長性指標である保有契約年換算保険料は、2026年9月末時点で、前年同期末比 106.9%の 382億8,300万円となりました。内訳としては、個人保険が前年同期末比 106.6%、団体信用生命保険が 108%となり、両事業ともに着実に増加しています。
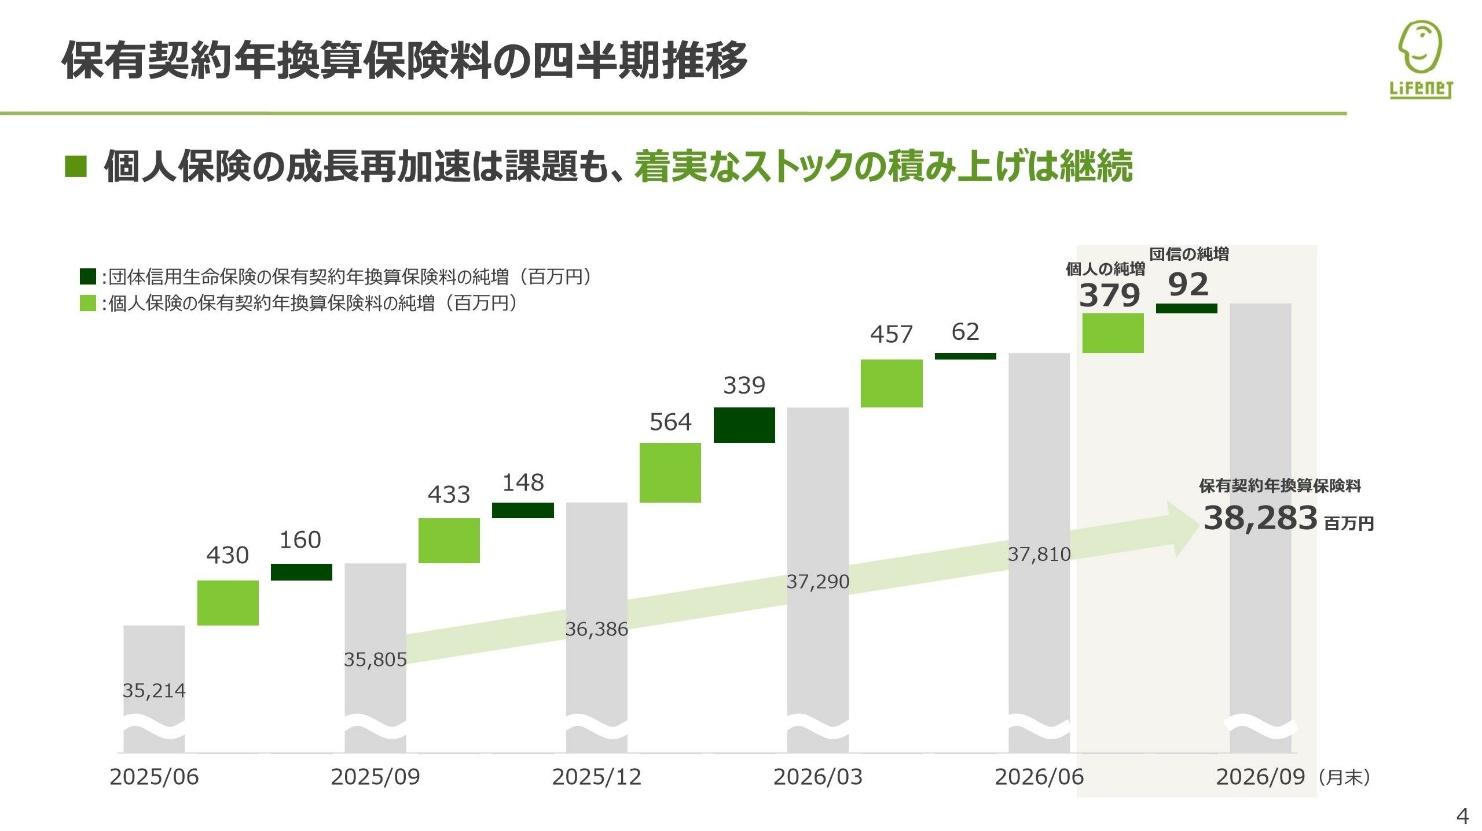
(河﨑) 4ページは、保有契約年換算保険料の四半期ごとの純増推移をお示ししています。
個人保険につきましては、着実な保有ストックの積み上げを維持しているものの、成長ペースの再加速は課題であると認識しています。この点につきましては、市況や競合の動向を注視したうえでの効率的な広告投資、パートナー企業との協業の進捗に加え、後段でも触れますが AI を活用した取組みについても推進してまいります。
団信につきましては、7月より京都信用金庫との協業を開始し、当社で集計できている新規の獲得分が9月末時点での増加に寄与しております。
(河﨑) 続いて、5ページをご覧ください。
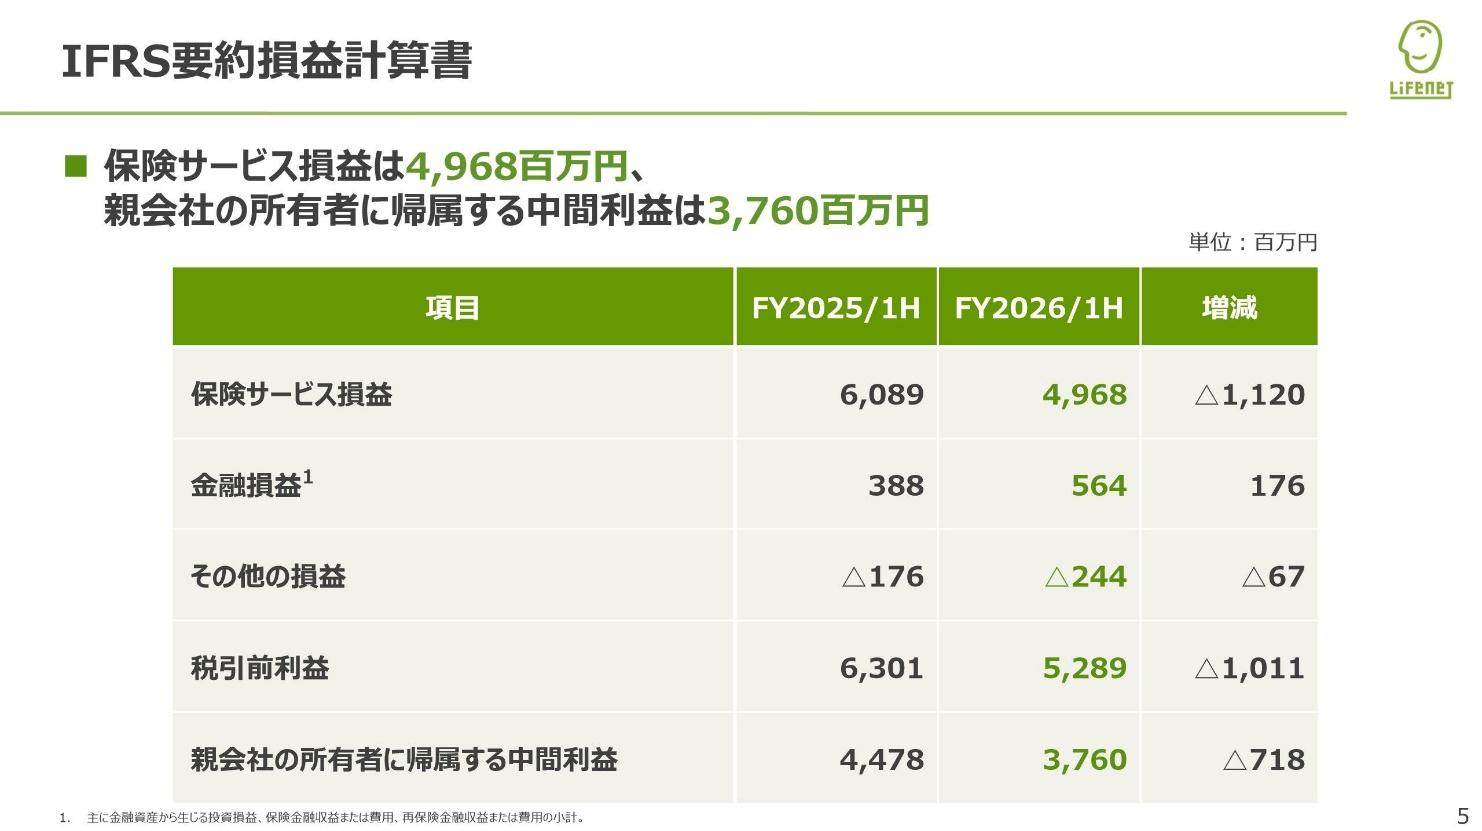
ここから IFRS ベースの財務報告に移ります。まず全体感をご理解いただくため、要約損益計算書をお示ししています。
当第2四半期累計期間の保険サービス損益は、49億6,800万円、金融損益は、社債の買い増しに伴う利息収入の増加等により、5億6,400万円となりました。
保険サービス損益は、いわゆる営業損益に相当するもので、ご覧のとおり、当社のように、保障性商品が中心の生命保険会社では、保険サービス損益が利益の大部分を占めます。
最終的な親会社の所有者に帰属する中間利益は、37億6,000万円となりました。
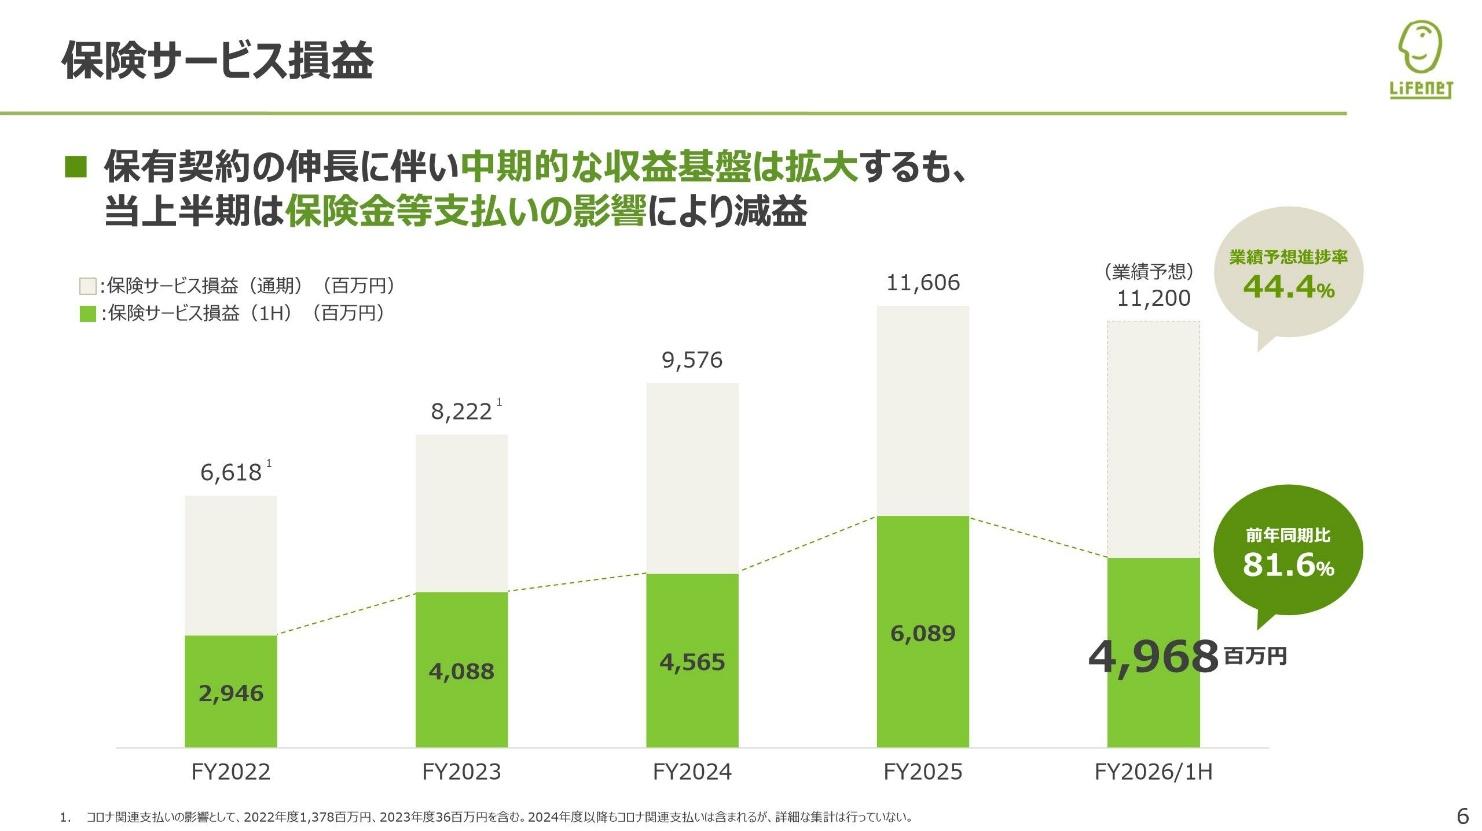
(河﨑) 6ページをご覧ください。保険サービス損益の推移です。
保有契約の伸長に伴い、当社の中期的な収益基盤そのものは着実に拡大しています。ただし、当上半期においては、前年同期比 81.6%と、減益となりました。その具体的な変動要因については、次のページで詳しくご説明いたします。
また、通期業績予想 112億円に対する進捗率は、当第2四半期の時点で 44.4%となっています。当第1四半期時点での進捗率は 18.8%であったことを踏まえると、第2四半期単体においては、想定どおりの進捗になったと考えておりますが、上半期を通じてはビハインドの状況となっております。
(河﨑) 7ページをご覧ください。
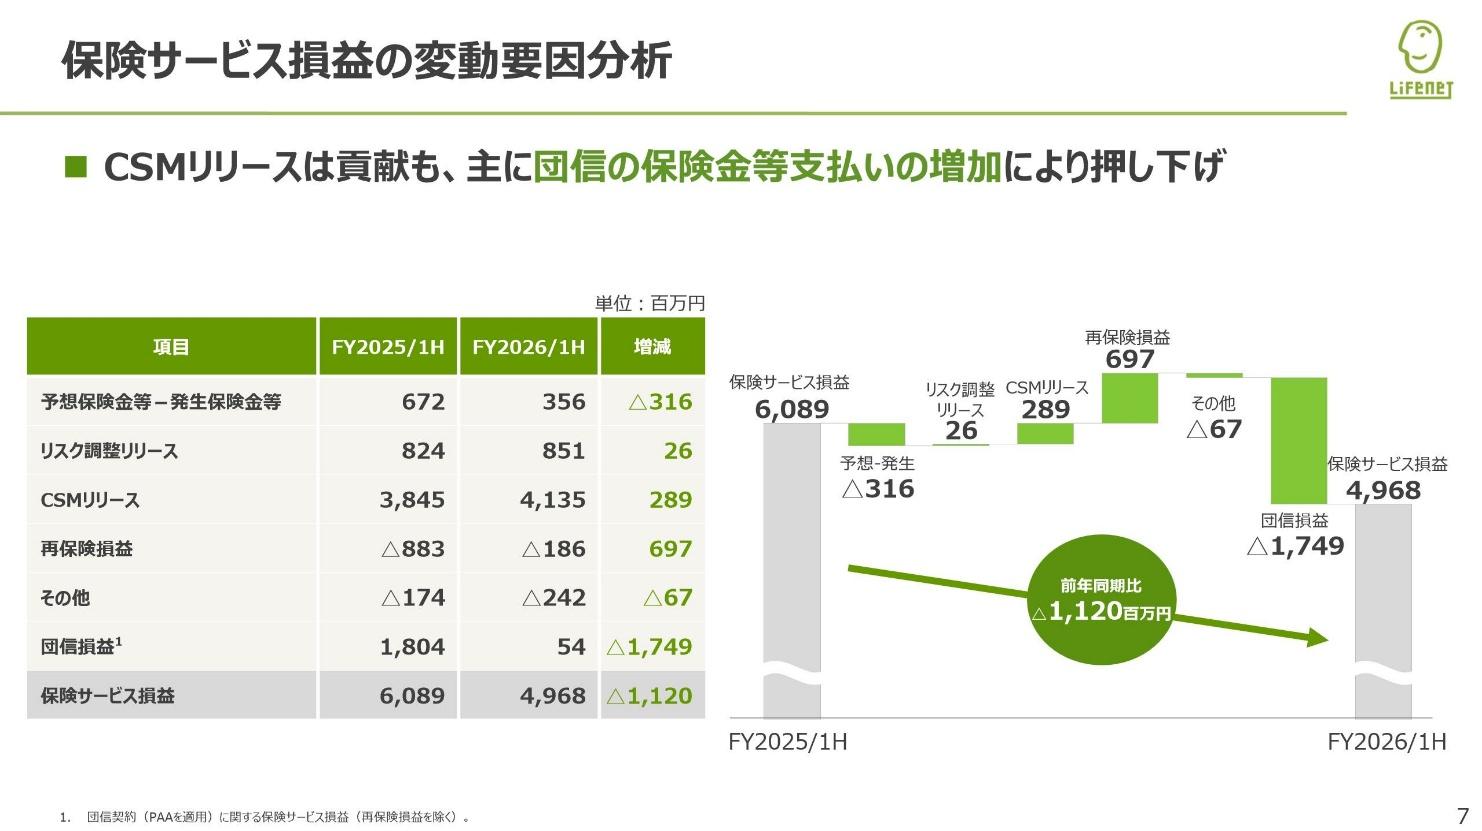
保険金等の支払い実績が良好であった前年同期の 60億8,900万円から、当期 49億6,800万円へ、11億2,000万円減益となった要因分析です。
今回の減益の主な要因は、グラフ右側の「団信損益」にお示しのとおり、団信における保険金等の支払い増加です。前年同期の 18億400万円に対し、当期は 5,400万円となり、差額で 17億4,900万円の押し下げ要因となりました。なお、これに伴う再保険金受取などにより、再保険損益が 6億9,700万円増加したことで、その影響を一部相殺しております。
また、個人保険における「予想保険金等と発生保険金等の差額」につきましても、前年同期比でマイナス 3億1,600万円となっております。ただし、これは前年同期の支払い水準が極めて良好であったことが主因です。当上半期における、個人保険の支払発生動向そのものは、想定の範囲内にしっかりと収まっており、安定的な水位を維持しています。
当社の本質的な収益力とストックの積み上がりを示す「CSM リリース」は、保有契約の拡大に伴い、前年同期比で 2億8,900万円増加の 41億3,500万円となりました。保険金等の一時的な支払いの波を CSM の拡大によって吸収していけるよう、今後も保有契約増大に注力し、中長期的な利益成長を実現してまいります。
(河﨑) 8ページは、団信事業の進捗状況です。
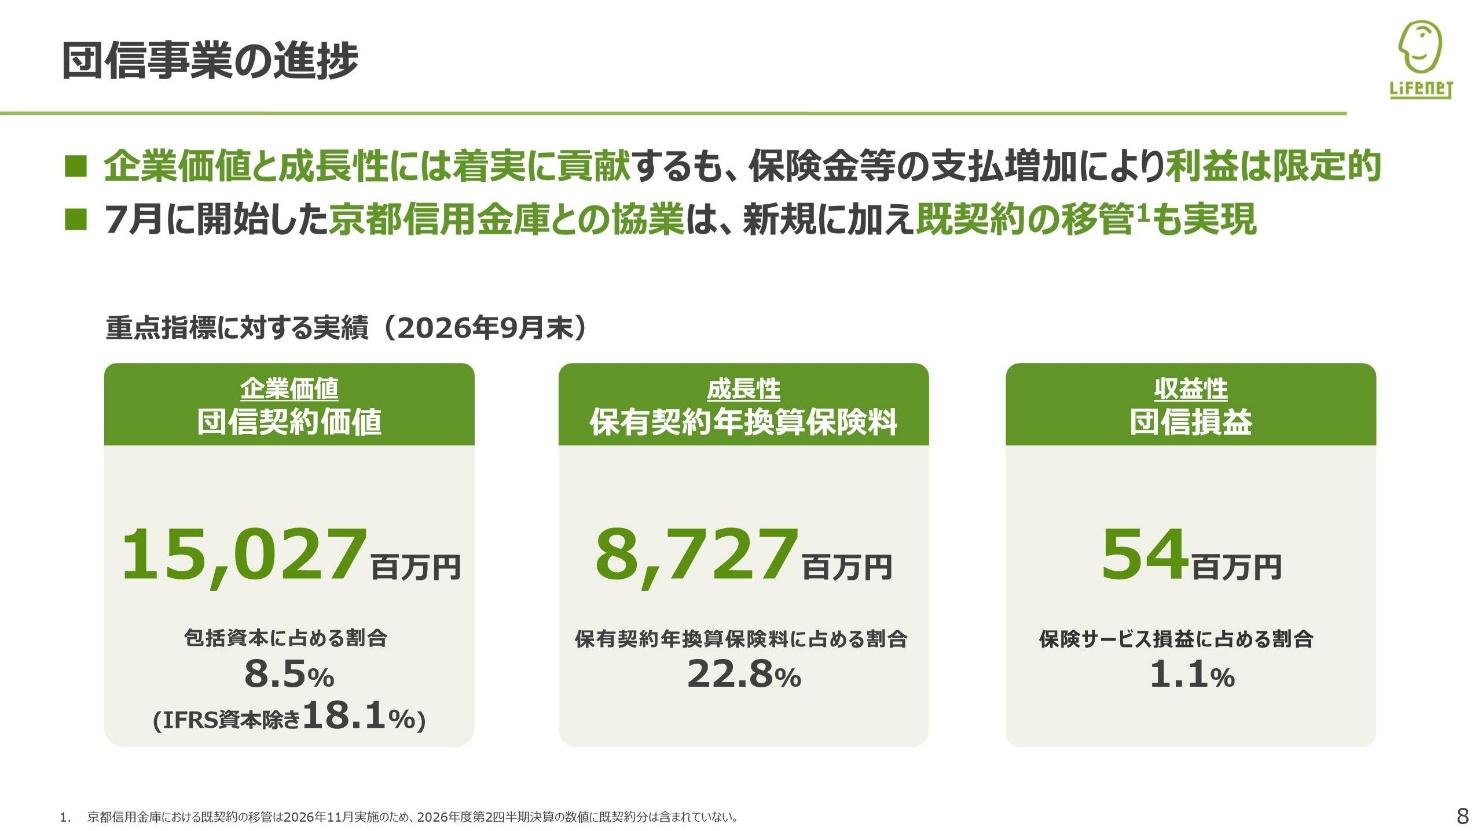
団信事業は、包括資本における団信契約価値および、保有契約年換算保険料のそれぞれにおいて、引き続き 20%内外を占めており、当社の企業価値向上と規模拡大に着実に貢献しています。
一方で、当上半期の団信損益は 5,400万円となり、利益全体の 1.1%の貢献にとどまりました。
現在の団信の事業規模におきましては、四半期ごとの保険金支払いの発生状況によって損益にボラティリティが生じやすい特性がございます。このブレを平準化し、収益を安定化させるためにも、さらなる事業規模の拡大とリスク分散が不可欠であると考えています。
その一環として、7月より京都信用金庫との協業を開始いたしました。なお、京都信用金庫における既存契約の移管は11月の実施であるため、今回の第2四半期決算の数値には含まれておらず、下半期以降の業績寄与を見込んでおります。
引き続き、提携金融機関の拡大に注力してまいります。
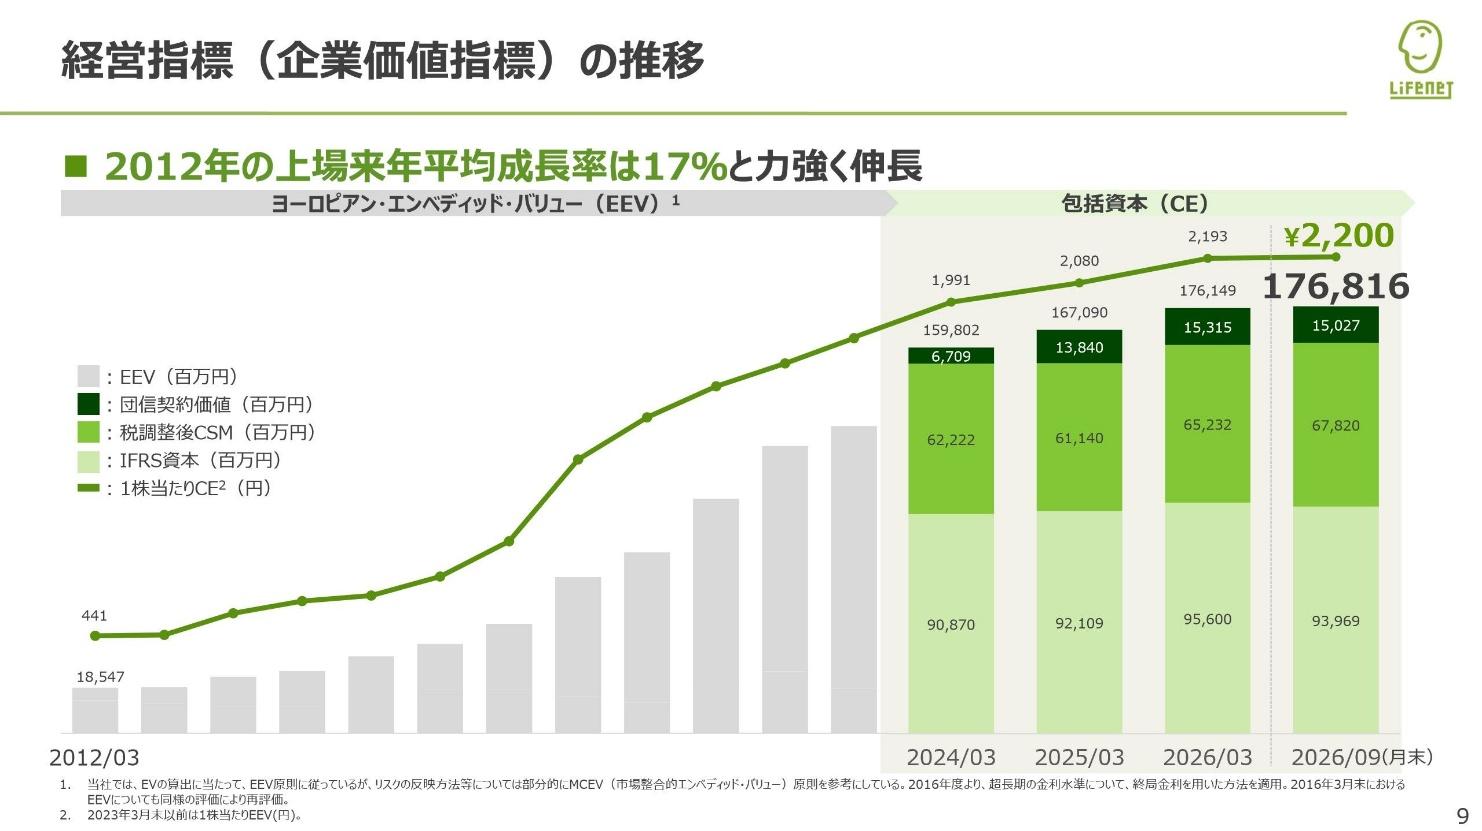
(河﨑) 9ページは、企業価値指標である包括資本(CE)の長期的な推移をお示ししています。
2026年9月末の包括資本は、1,768億1,600万円、一株当たり CE は 2,200円となりました。
上場来の年平均成長率は 17%と、長期にわたり高い成長軌道を維持しています。引き続き、中期計画に掲げる2028年度の目標に向け、着実に取り組んでまいります。
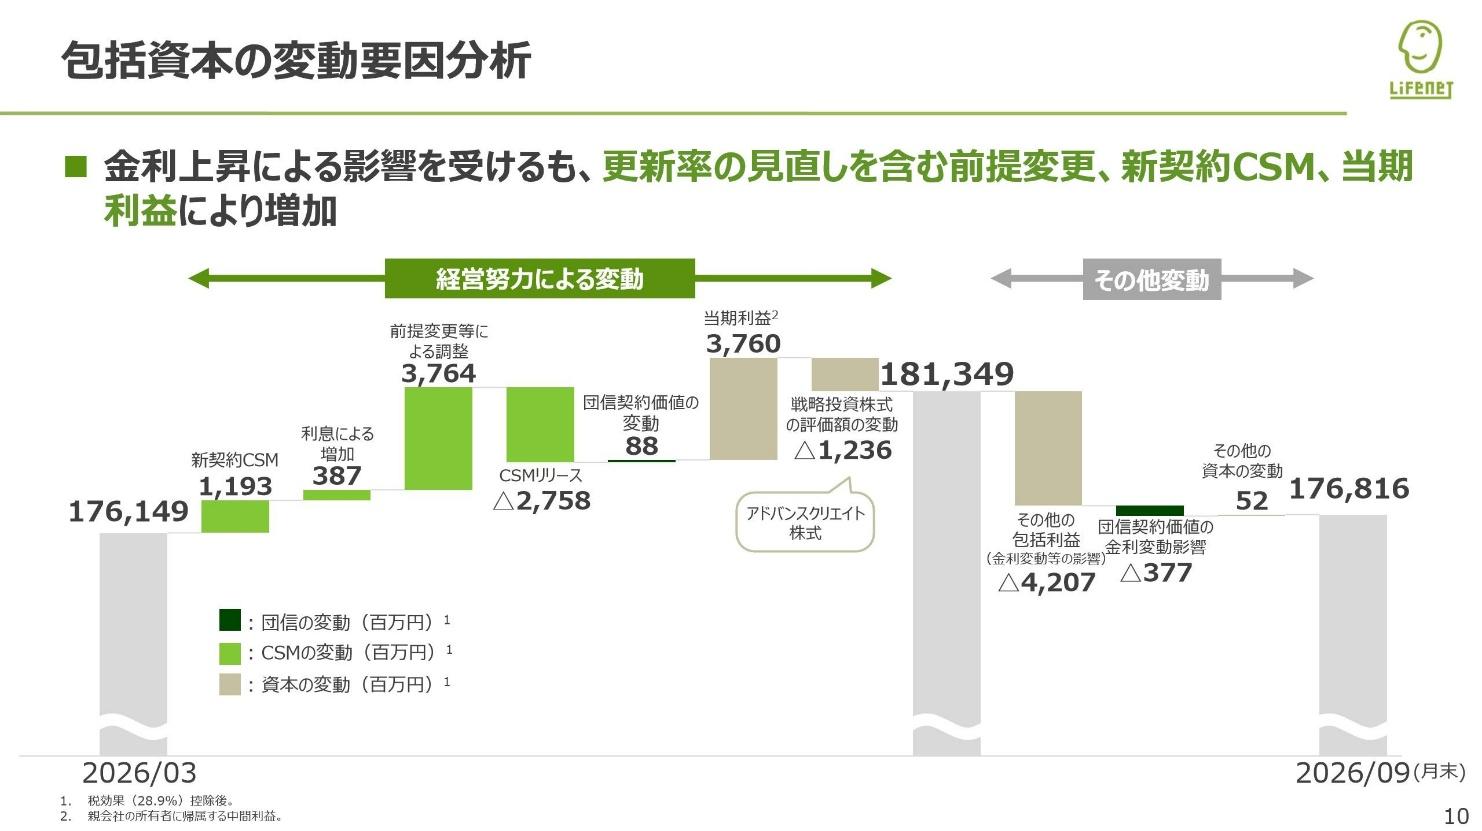
(河﨑) 10ページは、2026年3月末から9月末までの半年間における、包括資本の変動要因分析です。
まず、グラフ左側の「経営努力による変動」におきましては、戦略投資株式の評価減が 12億3,600万円発生したものの、新契約 CSM で 11億9,300万円、中間純利益で 37億6,000万円を計上したことに加え、更新率等の見直しを含む前提変更等による調整によって 37億6,400万円の積み増しとなり、合計約52億円の増加となっています。
一方、グラフ右側の「その他の変動」では、金利上昇に伴う割引率の変動や保有債券の評価変動により、約45億円のマイナスとなりました。
金利上昇の影響を強く受けてはいますが、前提の見直しや新契約の獲得といった経営努力による増加によって金利上昇の影響を打ち消し、前期末比でプラス水準を維持して着地しています。
一方で、金利上昇のトレンドは今後も一定継続することが想定されます。
次のページにて、当社の基本的な対応方針を整理していますので、ご説明いたします。
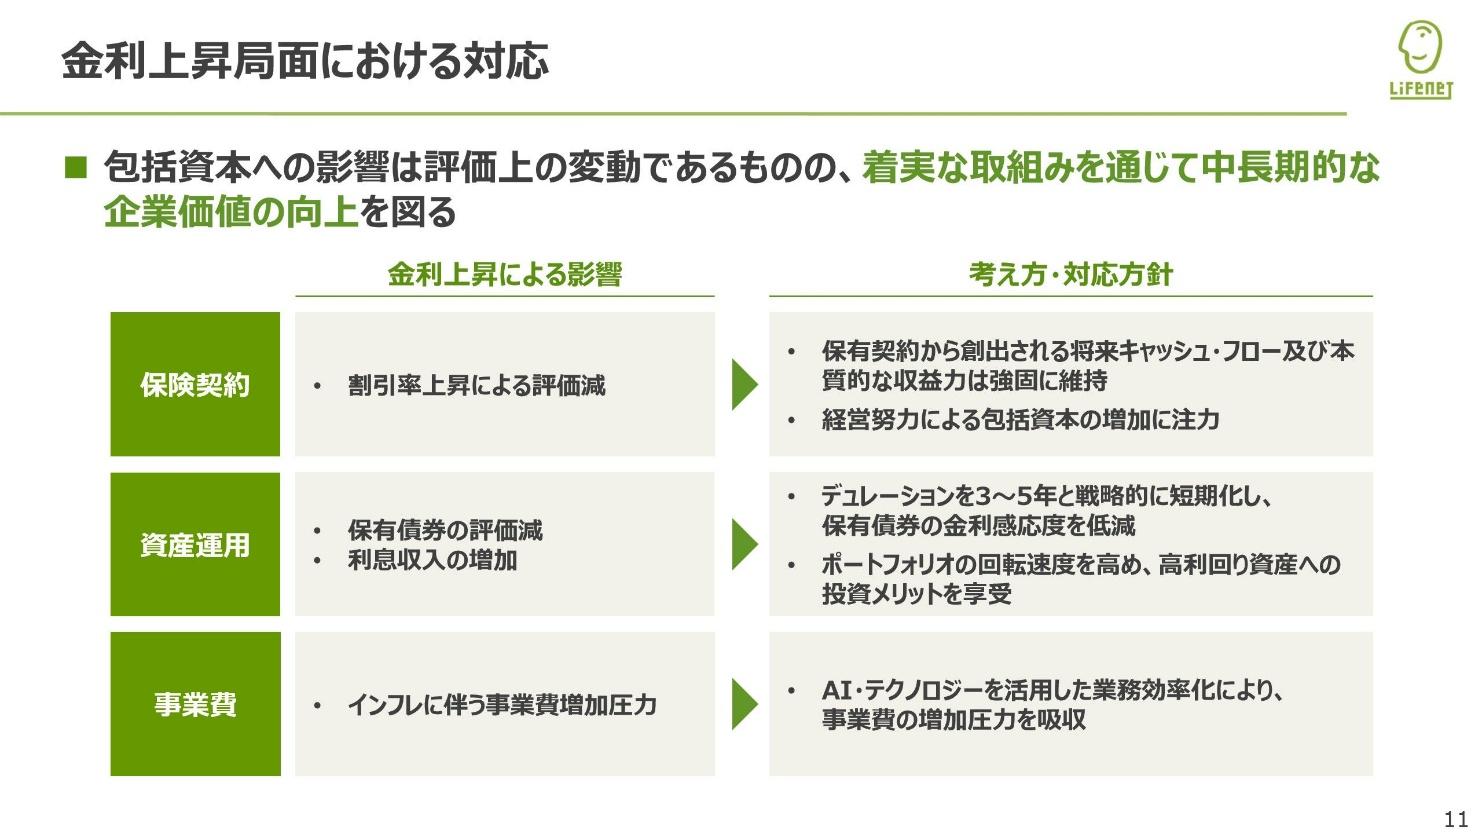
(河﨑) 11ページをご覧ください。
金利上昇に伴う割引率の上昇が包括資本に与える影響として、大きく2つの要素がございます。
ひとつは保険契約資産、もう一つは保有債券ですが、特に保険契約資産の影響が大きくなっています。
包括資本への影響は、割引率の上昇に伴う、会計上・評価上の変動であり、保有契約から創出される将来キャッシュ・フローや当社の本質的な収益力が損なわれるものではなく、長期的には解消される性質のものでございます。
資産運用におきましては、保有債券のデュレーションを3~5年程度と戦略的に短期化しており、金利上昇による影響を抑えるべく適切にコントロールしています。
さらに、ポートフォリオの回転速度を高めることで、足元の金利上昇局面を活かし、再投資メリットを早期に享受できる体制を整えています。
事業費につきましても、後ほどご説明する AI やテクノロジーを活用した業務効率化を徹底し、インフレに伴うコスト増加圧力をしっかりと吸収してまいります。
他方で、10ページでお示ししたグラフの左側「経営努力による変動」による成長が、金利影響に大きく打ち勝てていないことは経営課題として認識しています。
外部環境の変化に左右されにくい強固な収益基盤を構築し、「経営努力による変動」による包括資本の一層の引き上げに注力してまいります。
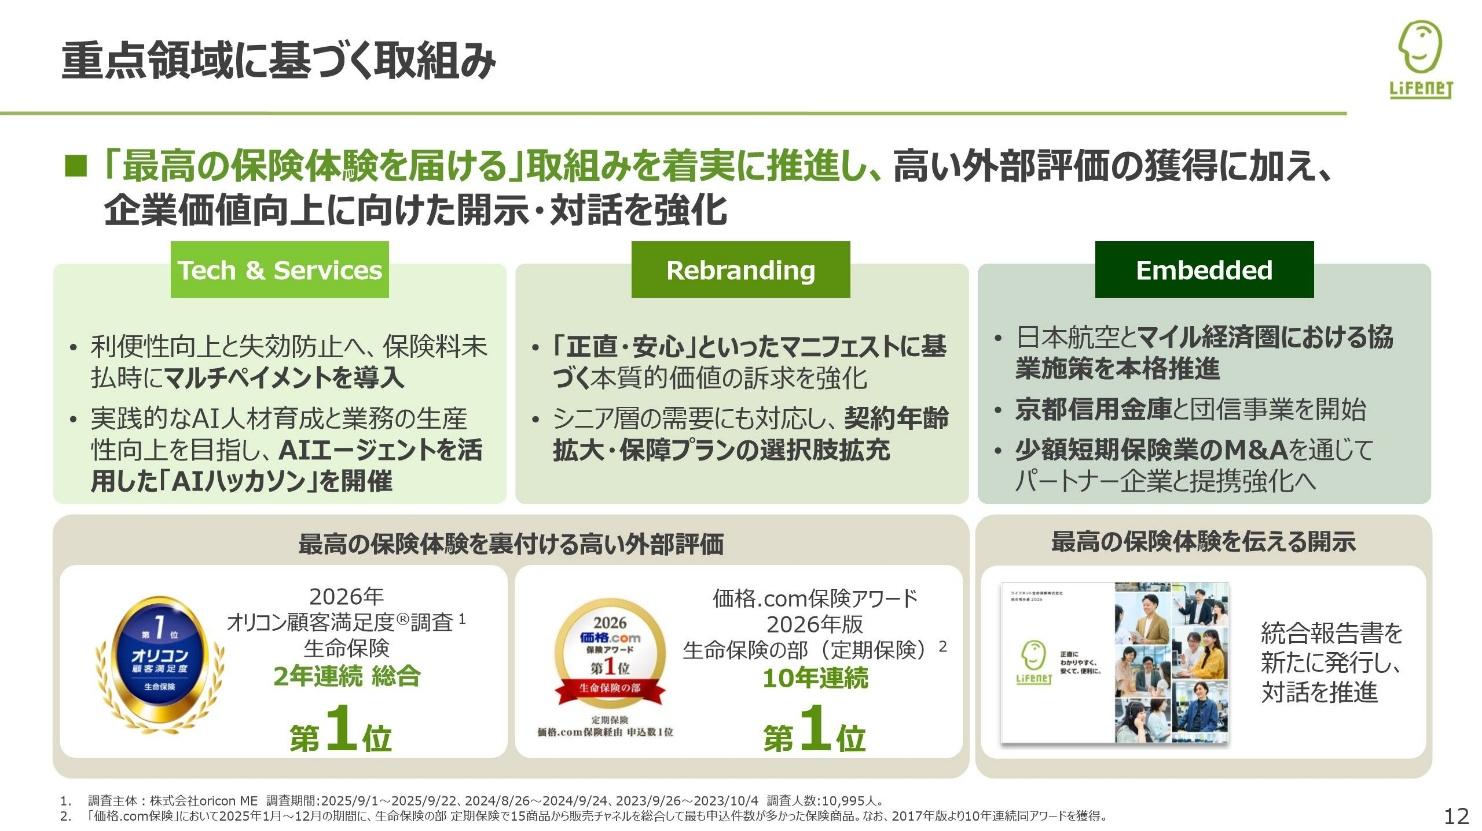
(河﨑) 12ページは、中期計画の3つの重点領域における足元の進捗です。
「Tech & Services」では、保険料未払時におけるマルチペイメント決済を導入し、お客さまの利便性向上と失効防止を両立させました。
導入直後ではありますが、足元の運用においては確かな効果と手応えを感じています。
また、社内 AI エージェントを活用して、全部門で参加する AI ハッカソンを開催するなど、組織全体の AI リテラシー向上と実践的な業務効率化を推進しています。
「Rebranding」では、マニフェストに基づく「正直・安心」といった提供価値を引き続き訴求するとともに、シニア層の需要にも対応すべく契約加入年齢の拡大や最低保障の金額の引き下げなどの取組みも継続しています。
「Embedded」では、日本航空株式会社との取組みの加速、京都信用金庫との団信開始、さらに少額短期保険会社の買収を通じたアライアンス基盤の獲得を進めています。
こうした最高の保険体験を裏付ける実績として、外部アワードにおいて継続して第1位という高い評価をいただいています。
また、これらの企業価値向上に向けた取組みを、資本市場の皆さまにより深くご理解いただくため、統合報告書を新たに発行しました。
(河﨑) 13ページをご覧ください。
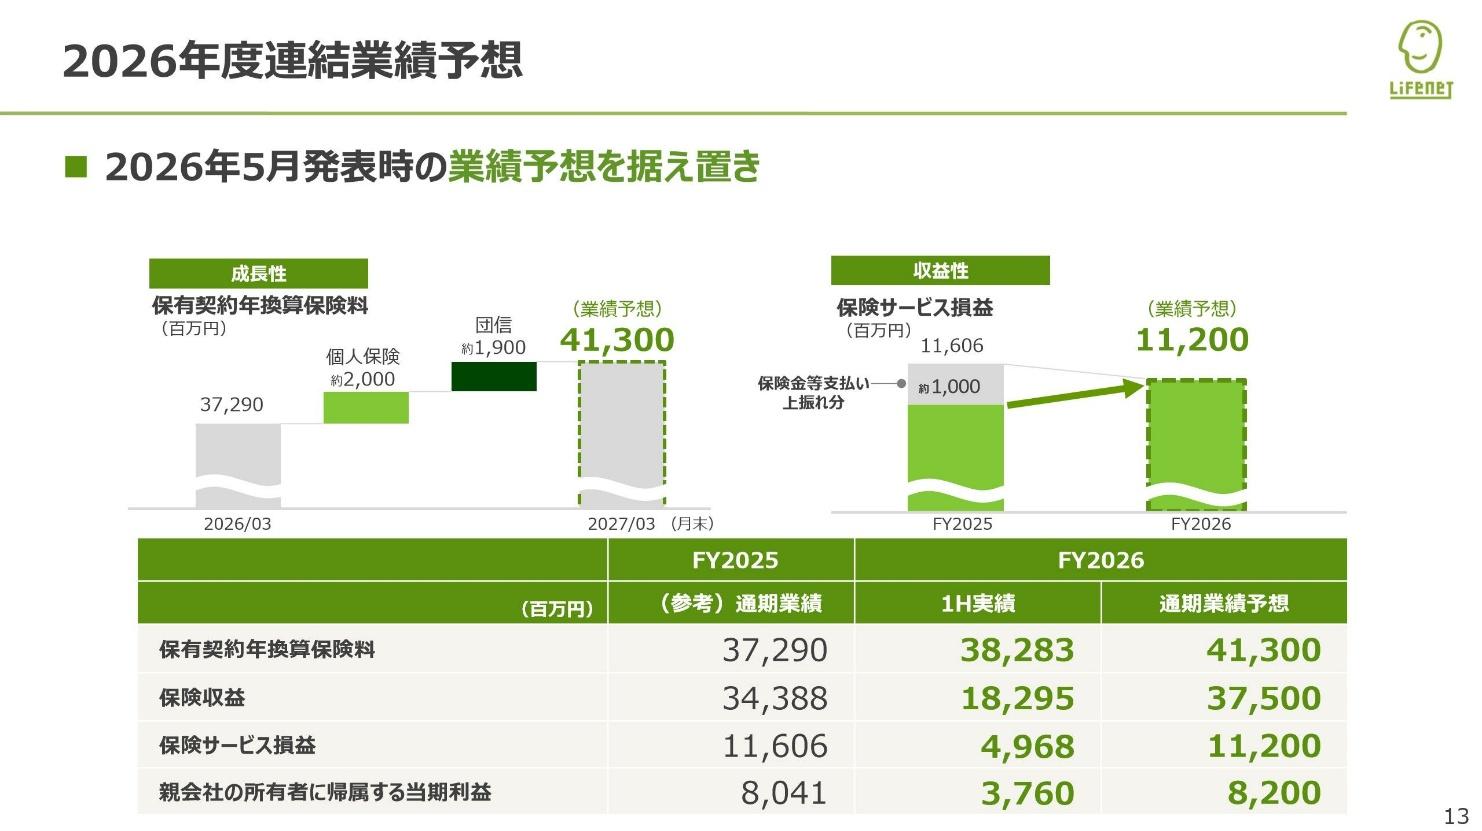
2026年度の連結業績予想につきましては、2026年5月に公表いたしました業績予想を据え置きます。当上半期の実績は、契約業績・利益ともに期初計画を下回る進捗となっています。
まず、契約業績においては、先ほどご説明したとおり、当下半期に京都信用金庫との団信における既契約の移管による貢献を見込んでいます。保険サービス損益においては、保険金等支払い増加の影響により下振れしているものの、現時点において構造的な要因による支払い率の悪化等は確認されていないことから、今後の支払動向を慎重に見極めてまいります。
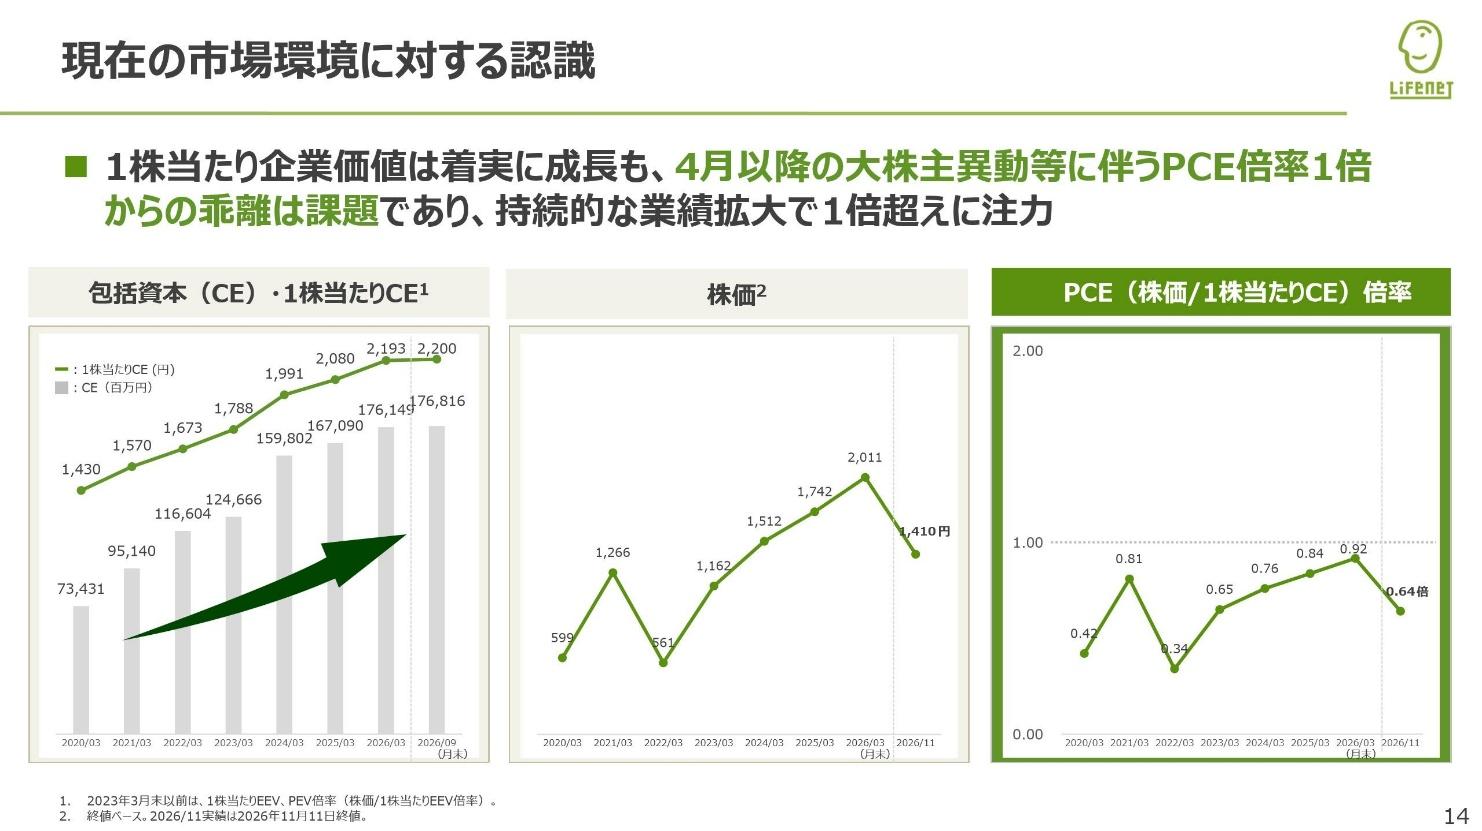
(河﨑) 14ページをご覧ください。市場環境に対する当社の認識についてお話しいたします。
スライド左側のとおり、当社の1株当たり企業価値を示す1株当たり CE は、2,200円と着実な成長を維持しています。しかしながら、前期末からの増加幅は限定的であり、株価包括資本倍率、いわゆる PCE 倍率は、4月以降の大株主の株式異動に伴う市場の期待値の変化の影響などによって、1倍を大きく下回る水準で推移しています。
PCE 倍率が1倍を割り込み低下している現状を経営として極めて重く受け止めております。
これは企業価値の着実な蓄積に対して市場評価が十分に得られていないことに加え、当社の企業価値そのものの成長スピードが、市場の皆さまの期待に十分に応えきれていない結果でもあると真摯に受け止めております。
自らの力で業績成長を再加速させ、企業価値そのものを力強く引き上げることで、PCE 倍率1倍超えを実現できるよう取り組んでまいります。
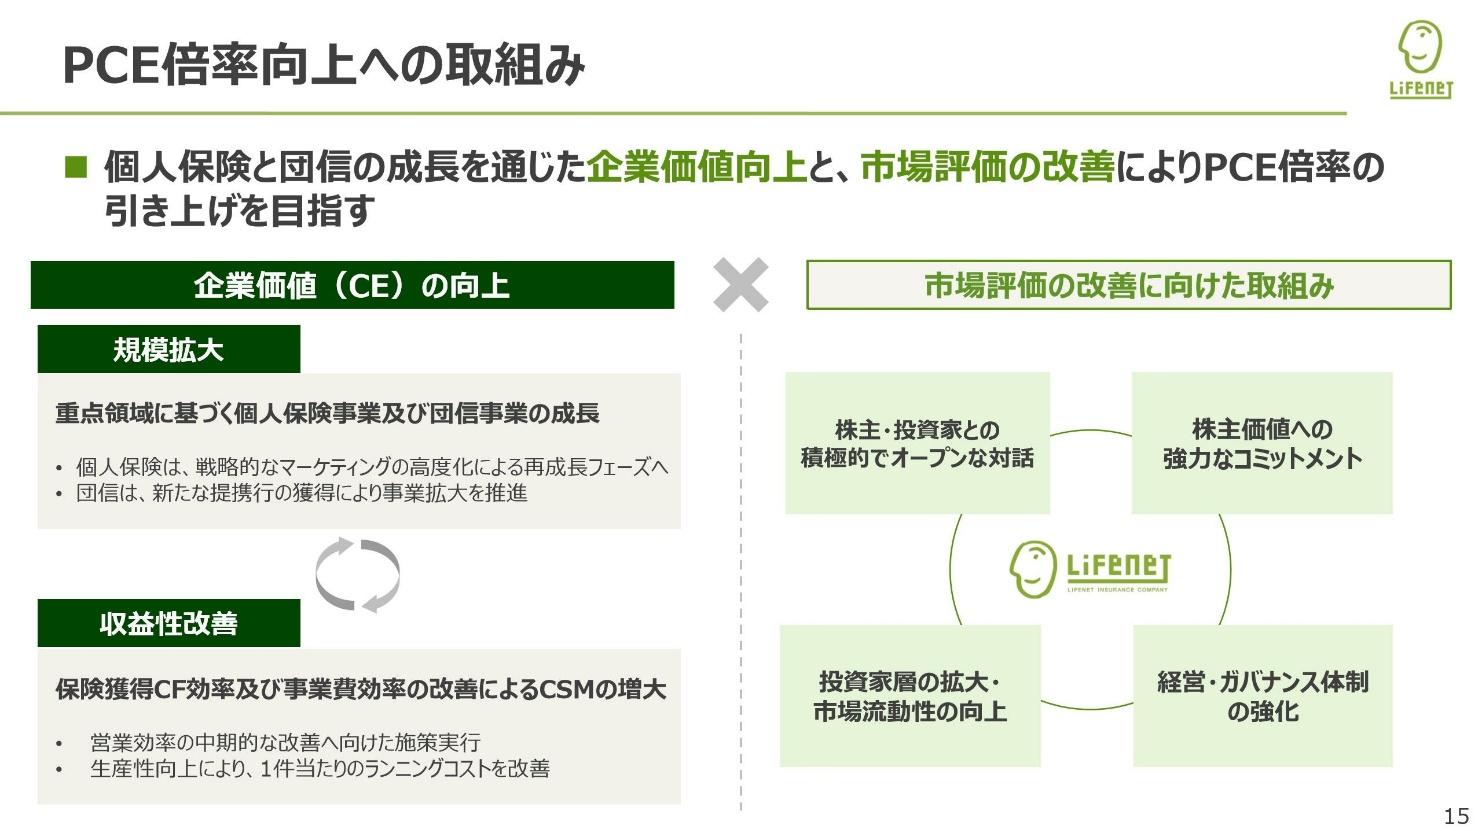
(河﨑) 15ページをご覧ください。PCE 倍率向上に向けた取組みをご説明します。
左側の「企業価値(CE)」の向上においては、このあと社長の横澤よりご説明します AI 戦略の具体化、JAL をはじめとするパートナー企業との共創、団信の新規提携行獲得などによる「規模の拡大」、そして営業・事業費効率の改善を通じた「CSM の増大」を推し進めます。
そのうえで、右側の「市場評価の改善」におきましては、株主価値への強いコミットメントのもと、株主・投資家の皆さまとの対話を一層強化してまいります。
資本コストの開示のアップデートや統合報告書の発行など、対話に向けた情報開示の強化に加え、TOPIX 構成銘柄への継続選定を活かしたパッシブ資金の取り込みや、取締役会の機能強化によるガバナンス体制の高度化を着実に進めてまいります。
以上が、第2四半期決算の概要になります。
ここからは、中期計画後半の成長加速に向けた具体的な取組みについて、社長の横澤よりご説明いたします。
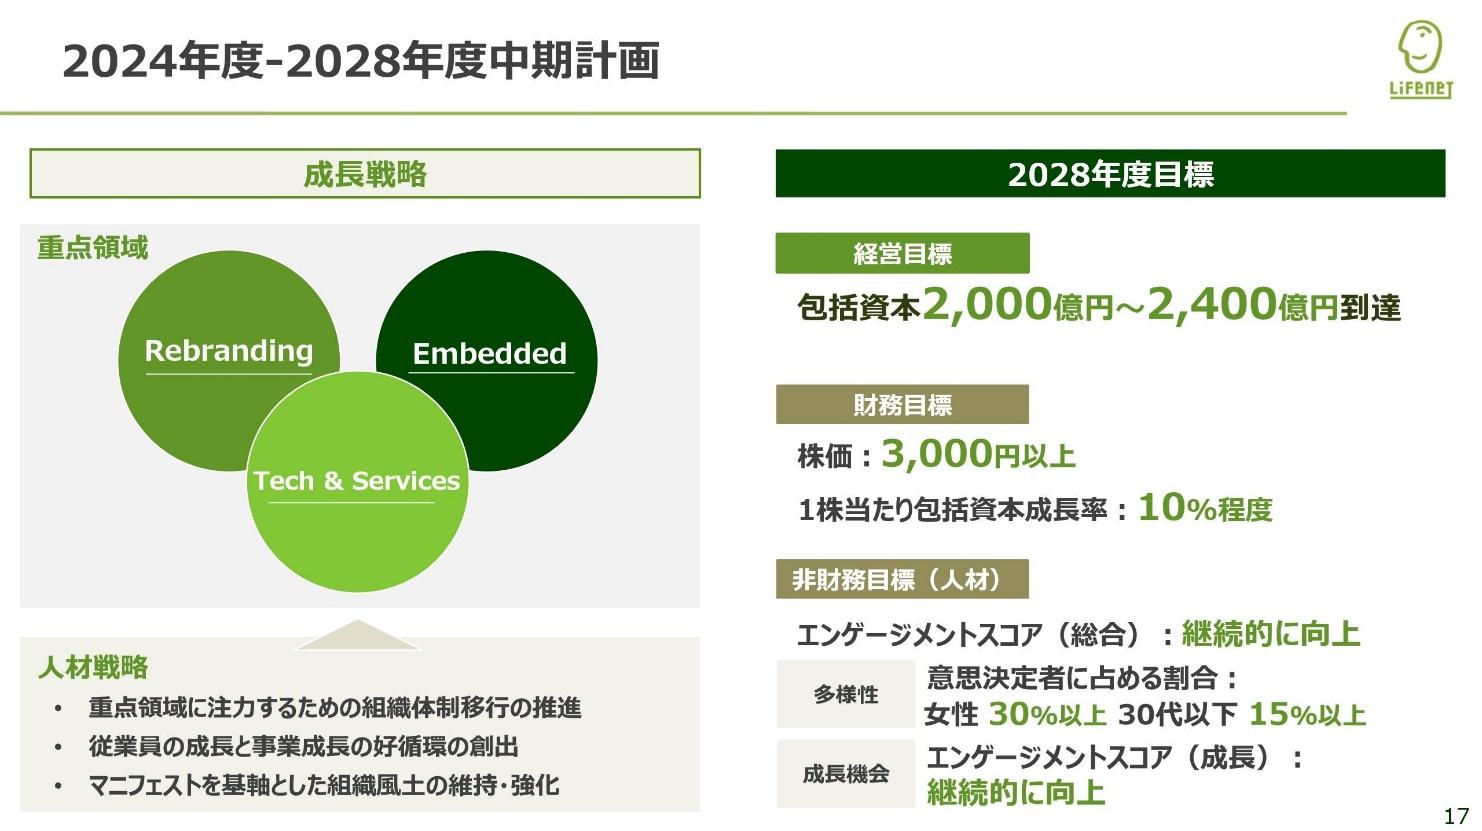
(横澤) あらためまして、代表取締役社長の横澤でございます。17ページをご覧ください。
2024年度に開示した中期計画は、ちょうど折り返しを迎えています。ここであらためて、2028年度を最終年度とする中期計画の全体像をお示しします。
左側の重点領域に注力し、2028年度の経営目標として、「包括資本 2,000億円から 2,400億円の到達」、および財務目標として「株価 3,000円以上」「1株当たりの CE 成長率 10%程度」を掲げています。
この目標は決して容易なものではありませんが、中期計画後半において成長を一段と加速させることで達成を目指します。
(横澤) 18ページをご覧ください。
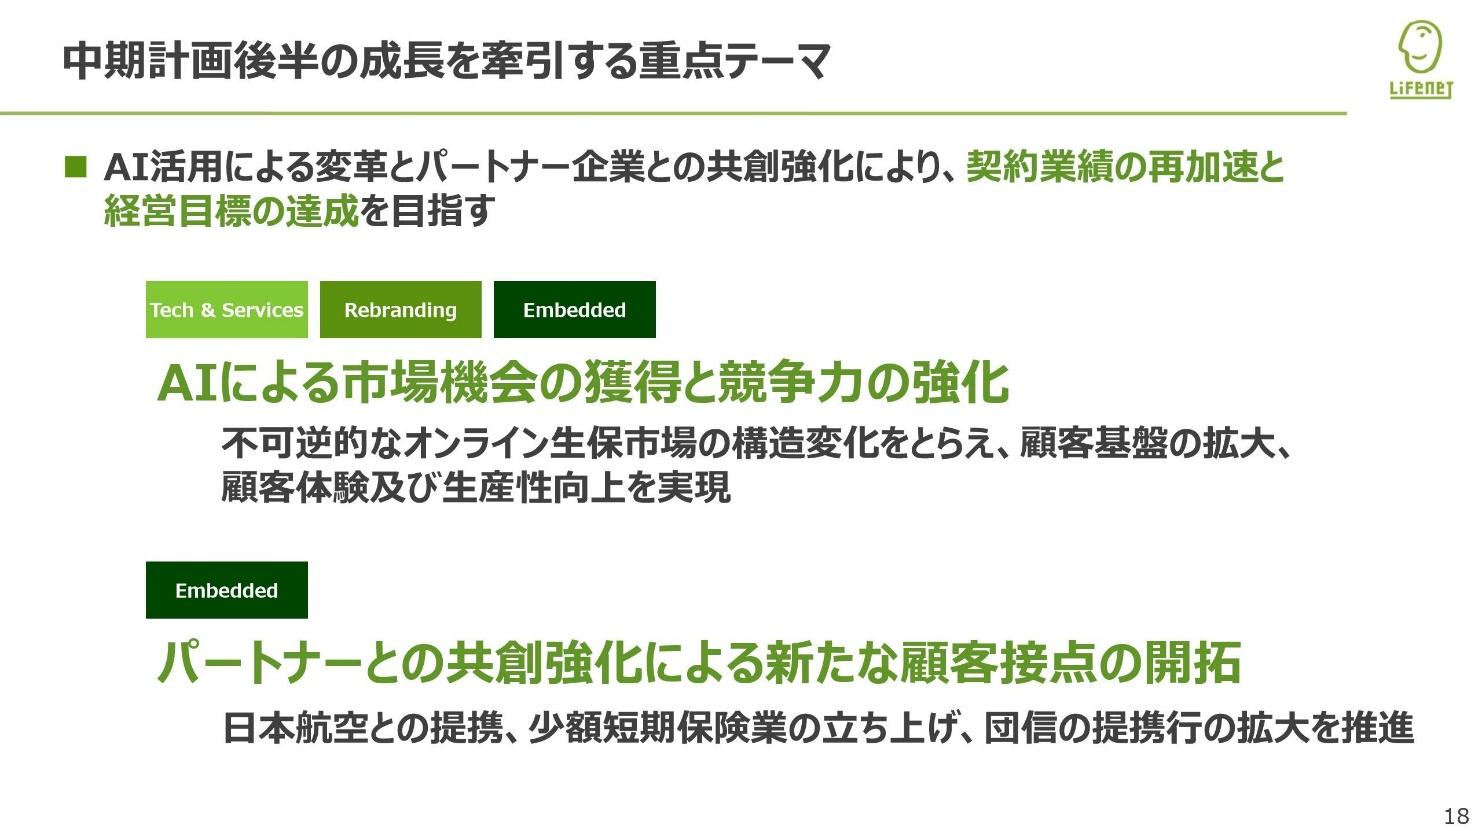
中期計画後半の成長を牽引する2大重点テーマです。
ひとつは、「AI による市場機会の獲得と競争力の強化」、もうひとつは「パートナーとの共創強化による新たな顧客接点の開拓」です。
AI の急速な普及によるお客さまの行動の変化を的確に捉え、顧客基盤の拡大と生産性向上を実現するとともに、日本航空との提携、少額短期保険業への参入、団信提携行の拡大を強力に推進し、成長のギアを一段引き上げます。
(横澤) 19ページをご覧ください。
ここからは、1つ目のテーマである AI 戦略についてご説明します。
AI の急速な進化と普及はオンライン生保市場の拡大にとって強力な追い風であり、大きな成長機会であると捉えています。
はじめに、オンライン生保市場の現在地をご説明します。
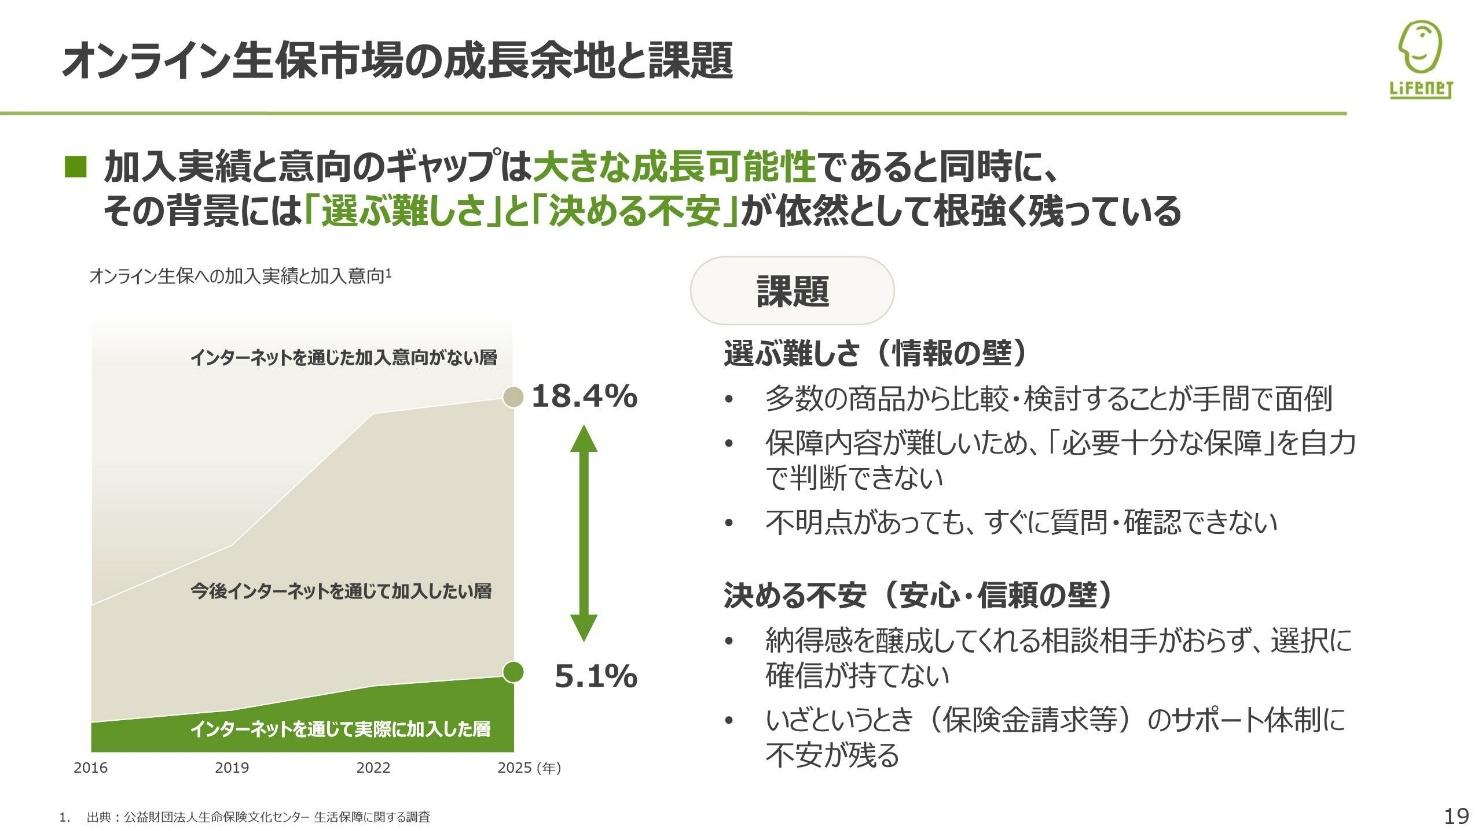
スライド左側にお示ししているアンケート調査のとおり、インターネットを通じて実際に生命保険に加入した層は 5.1%であるのに対し、今後加入したいと考える層は 18.4%に達しています。
当社はこのギャップこそがオンライン生保市場の、そして当社自身の高い成長ポテンシャルを示すものと考えています。一方で、このギャップが埋められていないことも、オンライン生保市場の拡大を牽引する当社自身の課題であると認識しています。
これまでギャップが埋まらなかった背景には、お客さまにとって大きく2つの壁があると考えています。
ひとつは、多数の商品から自力で比較し、判断しなければならないという情報の壁、「選ぶ難しさ」。
もうひとつは、相談相手がおらず、いざというときの請求などに不安が残る、安心・信頼の壁、「決める不安」です。
当社は、これら2つの壁を自社の強みの強化と、AI の進化を掛け合わせることで打破し、さらには、これまでオンラインでの加入意向がなかった層へのリーチ拡大も見据えて、この広大な市場機会を積極的に取り込んでまいります。
(横澤) 20ページをご覧ください。
では、なぜ AI が今後のオンライン生保市場の拡大にとってチャンスになるのか。それは AI の普及によるお客さまの行動変容が起きていることが背景にあります。
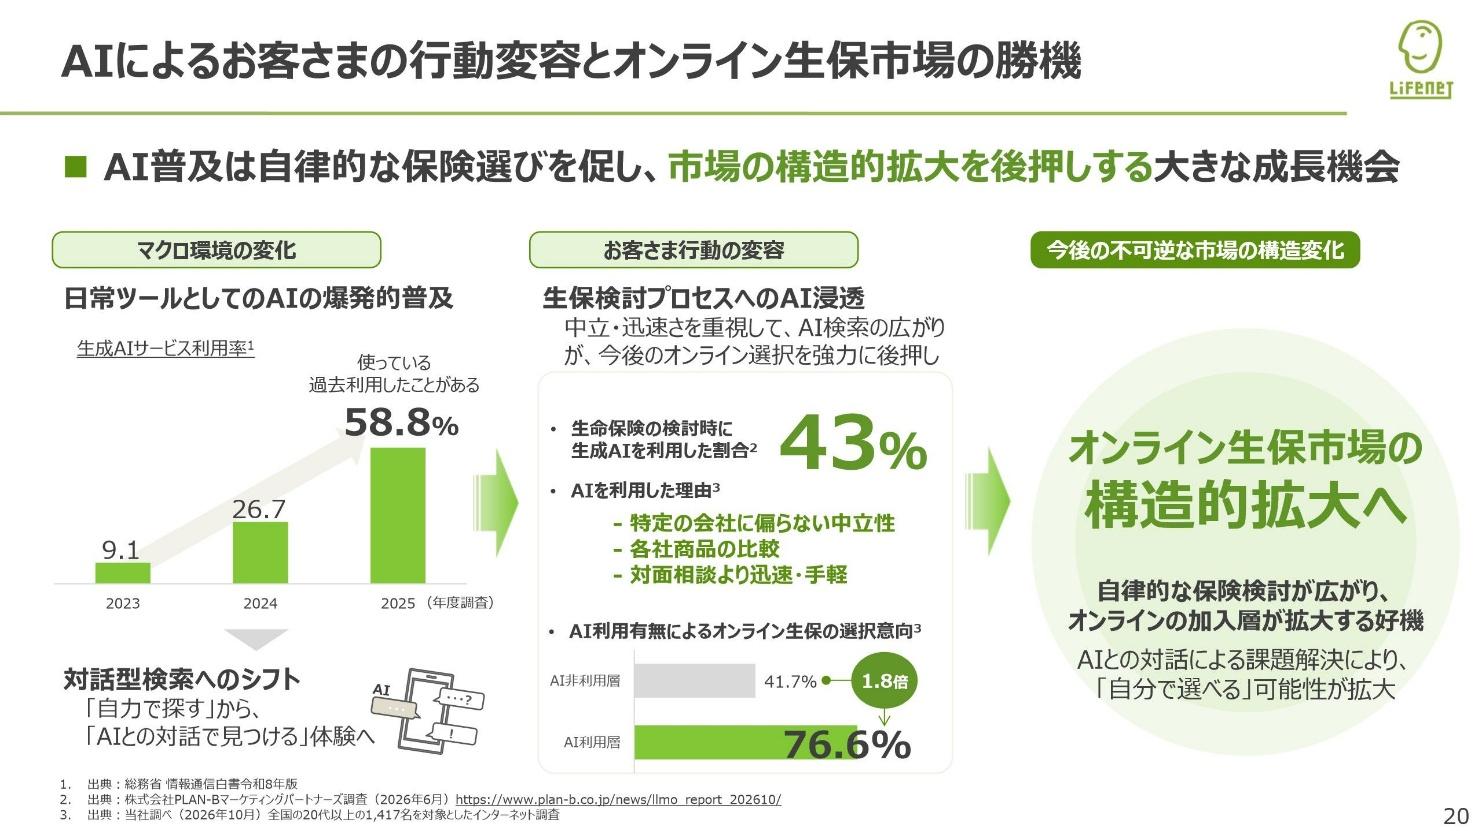
まず、スライド左側のとおり、日常ツールとして AI は爆発的に普及し、検索体験は Web で自ら検索して探すものから、AI と対話して見つける体験へと変化しています。
その結果、スライド中央の調査にあるとおり、すでに 40%以上の方が生命保険の検討時に生成 AI を利用しており、その理由として、AI の中立性や対面相談と比較した際の手軽さを評価しています。
さらに注目すべきは、AI を利用した層は、非利用層に比べて「オンライン生保を選択する意向が 1.8倍も高い」という点です。
足元、AI との対話によって1つめの壁である「選ぶ難しさ」が徐々に取り払われ、自律的な保険選びが広がり始めています。
これに加え、AI 自体の普及が不可逆的に拡大していることを踏まえ、オンライン生保市場が構造的に拡大する機会であると捉えています。
(横澤) 21ページをご覧ください。
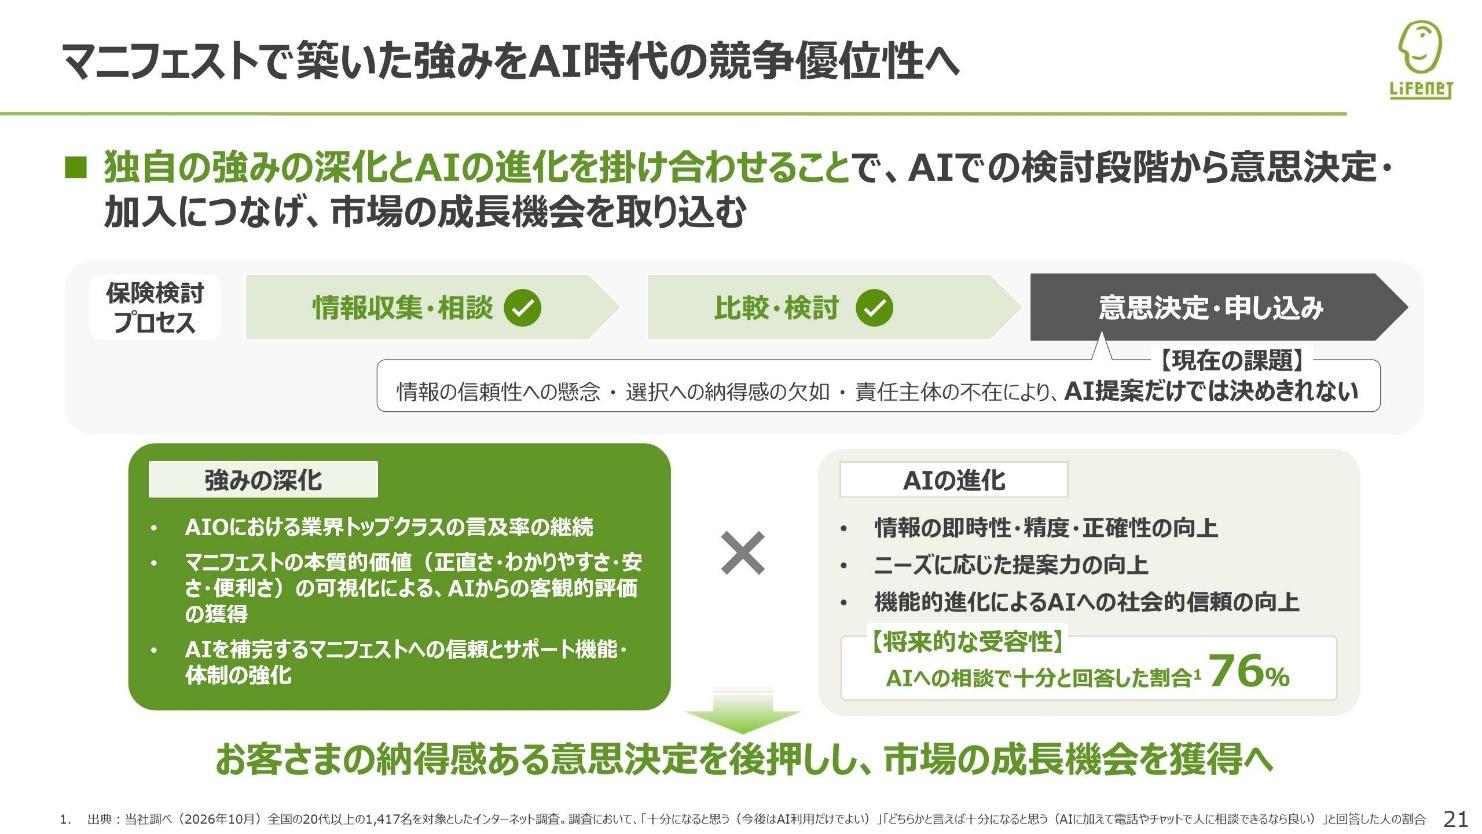
生命保険の検討プロセスにおいて、AI の活用は広がっているものの、一方で、現時点において多くは情報収集や比較検討にとどまっています。アンケート調査によると、約 80%の人が AI 提案だけでは決めきれないと回答しています。
その背景として、AI が提供する情報の信頼性への懸念、納得感の欠如、AI に責任の主体性がないといった、2つ目の壁である「安心・信頼の壁」が残っていることがあげられます。一方で、今後の AI 自体の進化にともない、「生命保険は AI への相談だけで十分だ」と考える将来的な受容層は 76%に達しています。
当社は、この AI の進化に、独自の強みとその深化を掛け合わせて、AI によって拡大するお客さま層にリーチしてまいります。
スライド左下の「強みの深化」のとおり、当社はすでに AIO において業界トップクラスの言及率を得ており、AI 時代において非常に有望なポジショニングにあると認識しています。これは、オンライン専業の生保として Web 上で情報をわかりやすく整理・発信してきた長年の蓄積が活きているものと捉えています。
さらに、開業以来、徹底して貫いてきた「ライフネットの生命保険マニフェスト」に掲げる4つの本質的価値「正直に、わかりやすく、安くて、便利に」を愚直に追求し続ける姿勢こそが、AI 時代における強みを発揮する素地になると考えています。
AI による客観的・中立的な比較が一般化するであろう、これからの環境は、当社のマニフェストの価値が評価・可視化され、強力なアドバンテージになると認識しています。これらは仮説検証を重ねていく段階ではありますが、こうした強みを一段と深化させてまいります。
あわせて、ブランドへのさらなる信頼獲得とお客さまサポート体制の強化により、お客さまの意思決定を後押しし、2つの壁の打破へ果敢に挑戦してまいります。
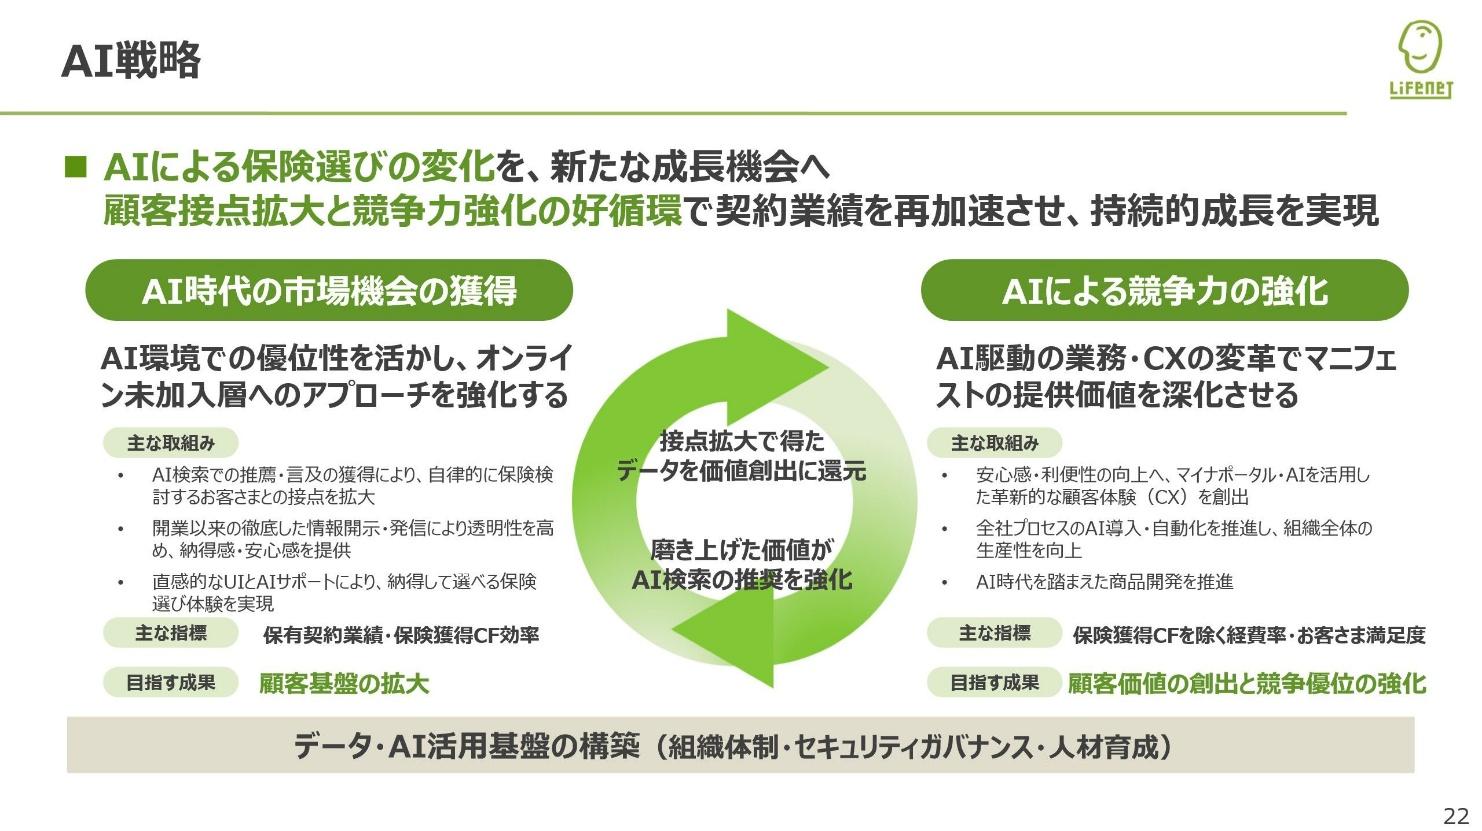
(横澤) 22ページをご覧ください。
その挑戦を実行に移すための戦略が「AI 時代の市場機会の獲得」と「AI による競争力の強化」、そしてこの両輪が連動して成長が加速する「成長の好循環モデル」です。
左側の「AI 時代の市場機会の獲得」は、フロントエンドでの顧客獲得です。
先ほどご説明した強みを深化させることで、AI 検索での推薦・言及と徹底した透明性、直感的な UI によって、自律的な保険を探す未加入層にリーチし、顧客基盤の拡大を目指します。
右側の「AI による競争力の強化」は、バックエンドと CX の変革です。
マイナポータル連携と AI を融合させた革新的な顧客体験を創出するとともに、全社プロセスへの AI エージェント実装・自動化を推し進め、1件当たりのオペレーションコストを低減させます。
市場機会の獲得を通じて得られたデータを、顧客体験や生産性をさらに磨き上げる価値創出に活かし、その磨き上げられた本質的価値が、AI 検索における推奨をさらに強固にするという、好循環モデルを確立してまいります。
また、スライド下段にお示ししているとおり、この循環を支えるデータ・AI 活用基盤の構築も不可欠です。
昨今のサイバーセキュリティ脅威の高まりを重く受け止め、厳格なセキュリティガバナンスを構築することで、お客さま情報の安全性を担保するとともに、人材の育成と組織体制の強化も進めてまいります。
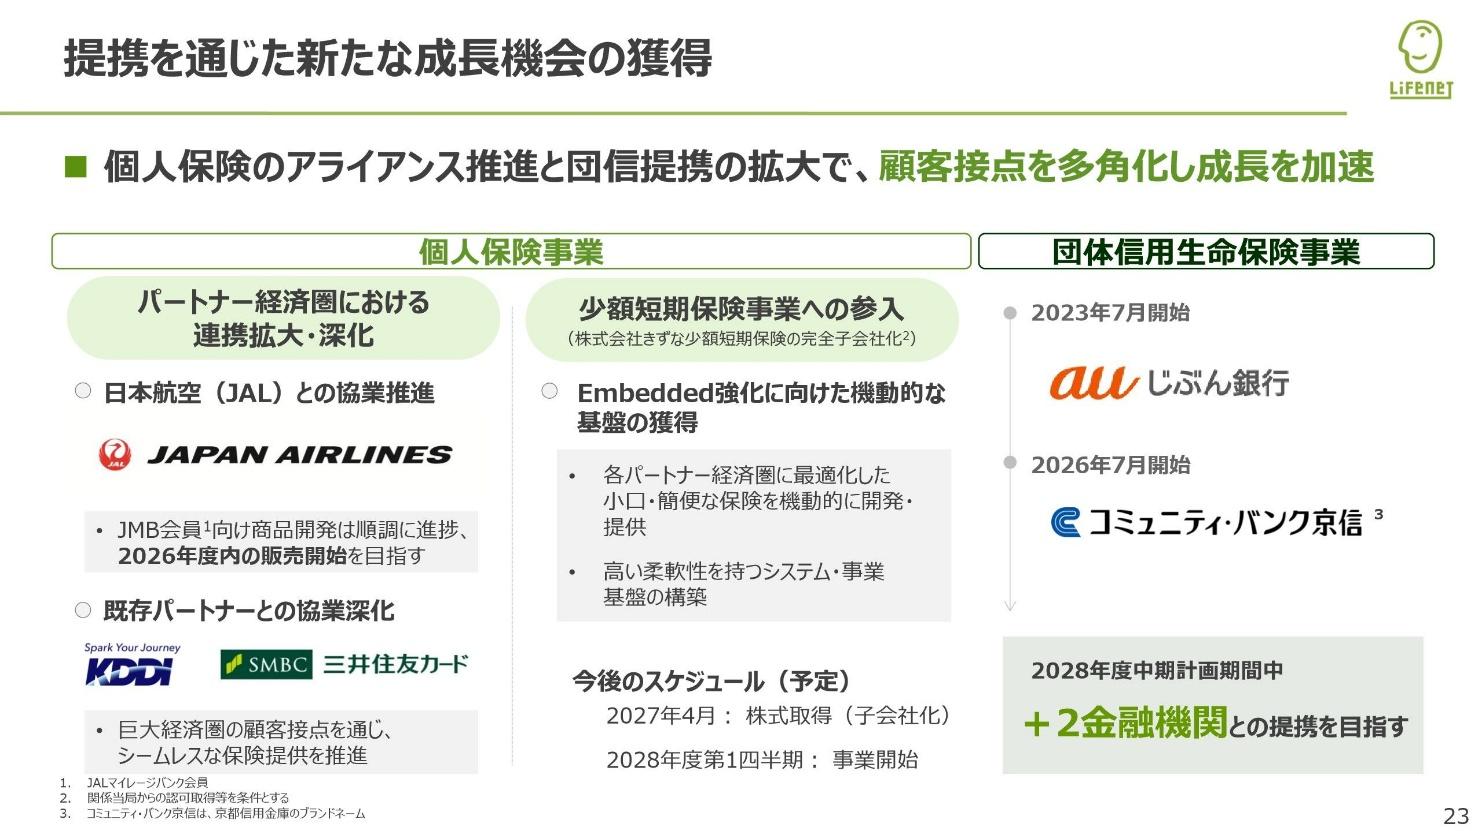
(横澤) 23ページ目は、もう1つの成長の柱であるパートナーとの共創です。
スライドの左側、日本航空との協業において、JAL マイレージバンク会員に向けた商品の開発は順調に進捗しており、2026年度内の販売開始を目指して両社で推進しています。今後の具体的な発表を、ぜひ楽しみにお待ちいただければと思います。
次に、スライド中央、先月10月に発表しました少額短期保険業への参入です。
株式会社きずな少額短期保険の完全子会社化に向けて株式譲渡契約を締結しました。
少短ライセンスを獲得することで、パートナー経済圏に最適化した小口・簡便な保険を機動的に開発できる柔軟な基盤を整えてまいります。2027年4月の株式取得、そして2028年度第1四半期の事業開始を予定しています。
最後にスライド右側、団信事業の拡大です。
auじぶん銀行、京都信用金庫との協業に加え、中期計画期間中にさらにプラス2行の金融機関との提携を目指してまいります。
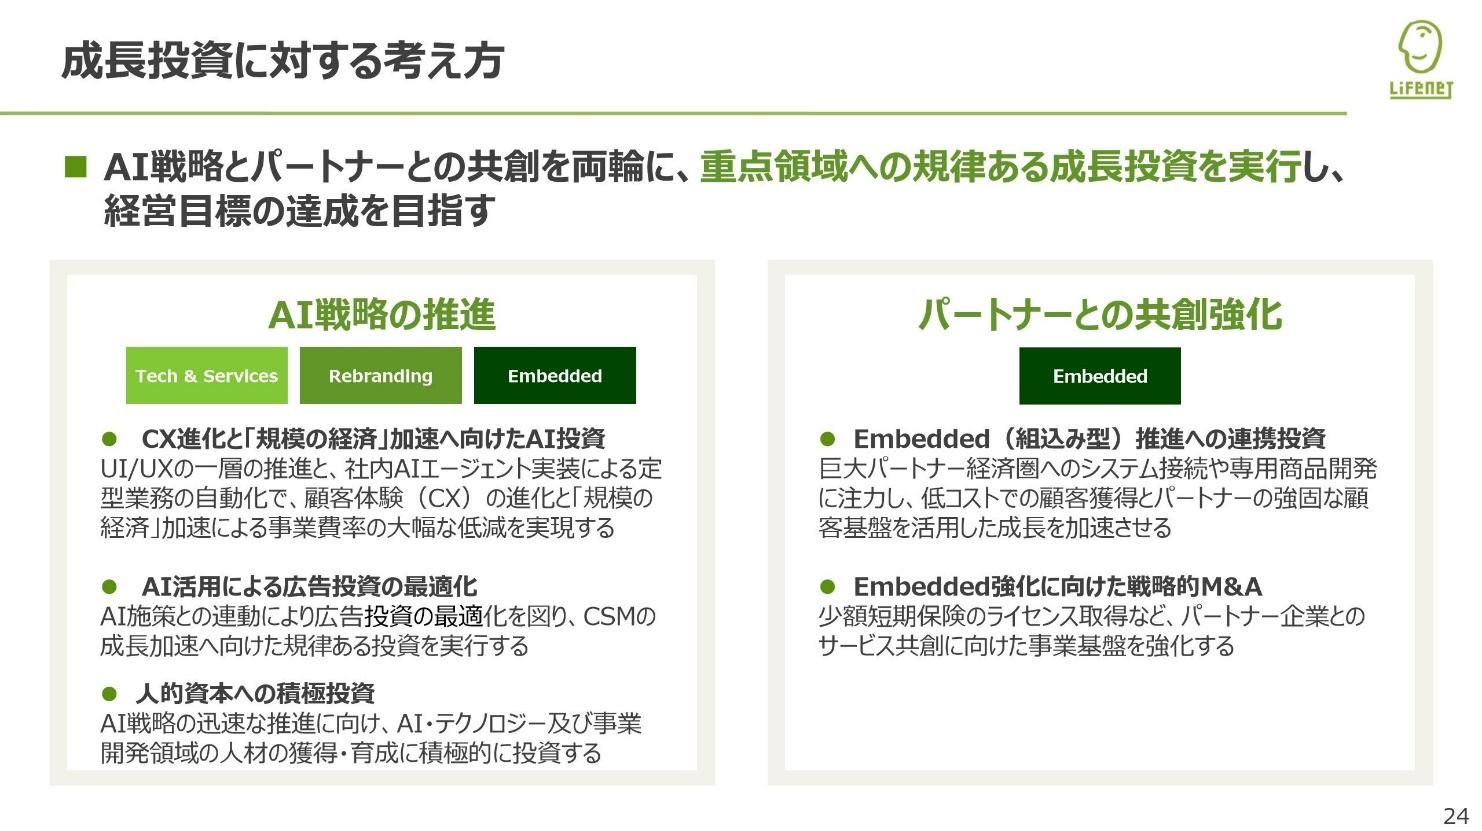
(横澤) 24ページは、これらを支える成長投資に対する考え方です。
「AI 戦略の推進」と「パートナーとの共創強化」という2つの成長エンジンに対して、規律ある投資を実行してまいります。
まず、左側の「AI 戦略の推進」では、顧客体験の進化と社内の業務効率改善に向けた投資や、AI 施策との連動による広告投資に加え、AI 戦略の基盤を支える人的資本に投資してまいります。
また、「パートナーとの共創強化」では、巨大なパートナー経済圏に一層シームレスに組み込まれるための取組みに注力し、商品サービスの開発や、提携先とのサービス共創に必要な事業基盤の獲得に投資してまいります。
このように、顧客基盤の拡大と、事業の効率化に直結する領域へ経営資源を投下し、経営目標の達成を目指します。
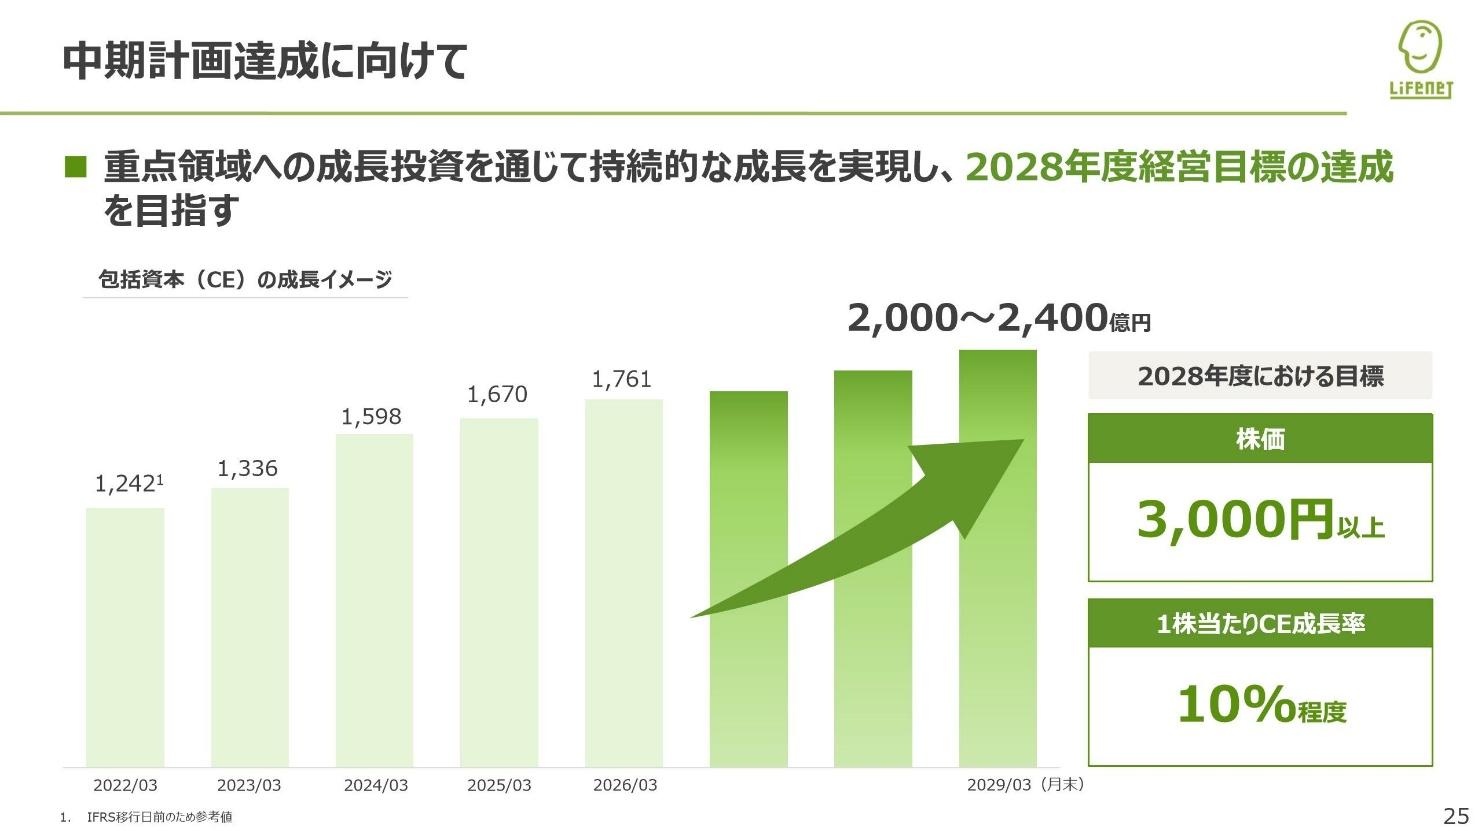
(横澤) 最後に、25ページをご覧ください。
「AI 戦略の推進」と「パートナーとの共創強化」という2つの成長エンジンを全力で回転させ、規律ある成長投資を通じて、2028年度の経営目標である「包括資本 2,000億円から 2,400億円」の到達、そして「株価 3,000円以上」「1株当たり CE 成長率 10%」の達成を目指します。
生命保険の未来を切り拓く当社の挑戦に、引き続き変わらぬご支援とご期待を賜りますよう、お願い申し上げます。
以上をもちまして、2026年度第2四半期決算の説明を終了いたします。
ご清聴、誠にありがとうございました。